ডেবিট ক্রেডিট নির্ণয় এর ধাপ আজকের ক্লাসের আলোচনার বিষয়। ডেবিট ক্রেডিট নির্ণয় এর ধাপ [ Determination Steps of Debit Credit ] ক্লাসটি পলিটেকনিক [Polytechnic] এর একাউন্টিং থিউরি এন্ড প্র্যাকটিস ৬৫৮৫১ [ Accounting Theory & Practice, 65851 ] বিষয়ের, ৪র্থ অধ্যায়ের [Chapter 4] অংশ।
ডেবিট ক্রেডিট নির্ণয় এর ধাপ
পূর্বেই বলা হয়েছে, দুতরফা দাখিলা পদ্ধতিতে হিসাব রাখলে হিসাবের মোট ডেবিট ও মোট ক্রেডিটের টাকার অঙ্ক সমান হয়। এই ধারণাই হিসাব সমীকরণের ভিত্তি। হিসাব সমীকরণের মূল উপাদানগুলো হলো : সম্পদ, দায় ও মালিকানা স্বত্ব।
অতএব, বলা যায়, আমরা ব্যবসায়ে নিম্নোক্ত ধরনের হিসাব দেখতে পাই :
১। সম্পদ ২। দায় ৩। মালিকানা স্বত্ব ৪। আয় ও ৫। ব্যয়
ব্যয় বিভিন্ন শ্রেণির হিসাবের ডেবিট-ক্রেডিট নির্ণয়ের পদ্ধতি নিচে বর্ণনা করা হলো :
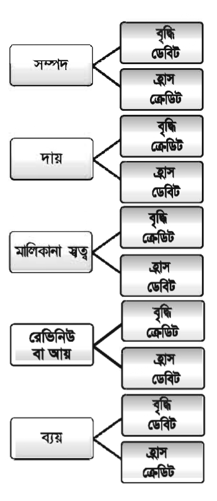
১। সম্পদ : লেনদেনের ফলে সম্পদ বাড়তে পারে বা কমতে পারে। যেমন- আসবাবপত্র ক্রয় করা হলে সম্পদ বৃদ্ধি এবং বিক্রয় করা হলে হ্রাস পায়। সম্পদ বৃদ্ধি পেলে ডেবিট ও সম্পদ হ্রাস পেলে ক্রেডিট হয়।
২। দায় : সম্পদের মতোই লেনদেনের ফলে দায় বৃদ্ধি বা হ্রাস পেতে পারে। যেমন- ব্যাংক থেকে ঋণ নিলে দায় বৃদ্ধি পায় আবার ঋণের কিস্তি পরিশোধ করলে দায় হ্রাস পায়। সম্পদের সাথে দায়ের সম্পর্ক বিপরীত। তাই দায় বৃদ্ধি পেলে ক্রেডিট ও হ্রাস পেলে ডেবিট হয় ।
৩। মালিকানা স্বত্ব : ব্যবসায় শুরু করার জন্য মালিক প্রথমে মূলধন আনে। ফলে মালিকানা স্বত্ব বৃদ্ধি পায়। আবার মালিক ব্যবসায় থেকে ব্যক্তিগত প্রয়োজনে উত্তোলন করলে মালিকানা স্বত্ব হ্রাস পায়। মালিকানা স্বত্ব প্রতিষ্ঠানের জন্য এক ধরনের দায়। কারণ হিসাববিজ্ঞানের নীতি অনুযায়ী মালিক ও ব্যবসায় প্রতিষ্ঠান আলাদা সত্তা। ফলে দায়ের মতোই মালিকানা স্বত্ব বৃদ্ধি পেলে ক্রেডিট এবং হ্রাস পেলে ডেবিট হয় ।
৪। রেভিনিউ বা আয় : ব্যবসায়ের মূল উদ্দেশ্যই হচ্ছে মুনাফা অর্জন করা। প্রকৃতপক্ষে মুনাফা হচ্ছে রেভিনিউ বা আয়ের ঐ অংশ, যা ব্যয় অপেক্ষা অধিক । সুতরাং আমরা বলতে পারি, রেভিনিউ বা আয় মালিকানা স্বত্বের বৃদ্ধি ঘটায় । তাই রেভিনিউ বা আয় বৃদ্ধি পেলে ক্রেডিট এবং হ্রাস পেলে ডেবিট হয় ।
৫। ব্যয় : ব্যয় রেভিনিউ বা আয়ের বিপরীত । রেভিনিউ বা আয় যেহেতু মালিকানা স্বত্বের বৃদ্ধি ঘটায়, তাই ব্যয়ের ফলে মালিকানা স্বত্বের হ্রাস ঘটবে । ব্যবসায়ের ব্যয় মালিকানা স্বত্বকে কমিয়ে দেয় । তাই ব্যয় বৃদ্ধি পেলে ডেবিট এবং হ্রাস পেলে ক্রেডিট হয় ।
লেনদেনে দুতরফা দাখিলা পদ্ধতির প্রভাব উদাহরণের সাহায্যে বর্ণনা করা হলো :
১। জনাব হাসান নগদ ৫০,০০০ টাকা মূলধনস্বরূপ এনে ব্যবসায় শুরু করলেন।
২। অফিসের জন্য আসবাবপত্র ক্রয় করা হলো ৫,০০০ টাকা।
৩। কর্মচারীদের বেতন প্রদান ৬,০০০ টাকা ।
৪। পণ্য ক্রয় ২০,০০০ টাকা ।
৫। ব্যাংকে জমা দেওয়া হলো ২৫,০০০ টাকা
৬। পণ্য বিক্রয় করা হলো ১৮,০০০ টাকা ।
৭। বিজ্ঞাপন বাবদ চেক প্রদান করা হলো ৭,০০০ টাকা ।
৮। কমিশন পাওয়া গেল ৩,০০০ টাকা ।
৯। ব্যাংকের নিকট হতে সুদ পাওয়া গেল ১,২০০ টাকা।
১০। ধারে পণ্য বিক্রয় করা হলো ১৫,০০০ টাকা ।
১১। ভাড়া বাবদ চেক প্রদান করা হলো ৬,০০০ টাকা ৷
১২। ব্যবসায়ের প্রয়োজনে ব্যাংক হতে উত্তোলন ৮,০০০ টাকা।
উপর্যুক্ত লেনদেনসমূহের ডেবিট ও ক্রেডিট পক্ষ কারণসহ চিহ্নিত করা হলো: (এটি কোনো অনুমিত ছক নয়)
| ১ | নগদান হিসাব ডেবিট মূলধন হিসাব ক্রেডিট | ৫০,০০০
৫০,০০০ | প্রতিষ্ঠানের নগদ অর্থ (সম্পদ) বৃদ্ধি পাওয়ায় নগদান হিসাব ডেবিট অন্যদিকে মালিক প্রতিষ্ঠানে নগদ অর্থ আনয়ন করায় মালিকানা স্বত্ব বেড়েছে, তাই মূলধন হিসাব ক্রেডিট। |
| ২ | আসবাবপত্র হিসাব ডেবিট নগদান হিসাব ক্রেডিট | ৫,০০০
৫,০০০ | আসবাবপত্র ক্রয়ের ফলে প্রতিষ্ঠানে একদিকে আসবাবপত্র নামক| সম্পদ বৃদ্ধি পেয়েছে এবং অন্যদিকে নগদ অর্থ হ্রাস পেয়েছে। তাই আসবাবপত্র হিসাব ডেবিট ও নগদান হিসাব ক্রেডিট। |
| ৩ | বেতন হিসাব ডেবিট নগদান হিসাব ক্রেডিট | ৬,০০০
৬,০০০ | বেতন প্রদানের ফলে খরচ বৃদ্ধি পাওয়ায়, বেতন হিসাব ডেবিট অন্য দিকে নগদ অর্থ হ্রাস পাওয়ায় নগদান হিসাব ক্রেডিট। |
| ৪ | ক্রয় হিসাব ডেবিটনগদান হিসাব ক্রেডিট | ২০,০০০ | পণ্য ক্রয় করাতে ব্যয় বৃদ্ধি পেয়েছে, ফলে ক্রয় ডেবিট অন্যদিকে নগদ অর্থ হ্রাস পাওয়ায় তা ক্রেডিট।দিকে নগদ অর্থ হ্রাস পাওয়ায় নগদান হিসাব ক্রেডিট। |
| ৫ | ব্যাংক হিসাব ডেবিটনগদান হিসাব ক্রেডিট | ২৫,০০০
২৫,০০০ | ব্যাংকে নগদ অর্থ জমা দেওয়ায় ব্যাংকের ব্যালেন্স বৃদ্ধি পেয়েছে ফলেব্যাংক হিসাব ডেবিট, অন্যদিকে নগদ অর্থ হ্রাস পাওয়ায় তা ক্রেডিট। |
| ৬ | নগদান হিসাব ডেবিট বিক্রয় হিসাব | ১৮,০০০
১৮,০০০ | পণ্য বিক্রয়ের ফলে নগদ অর্থ বৃদ্ধি পাওয়ায় তা ডেবিট, অন্যদিকে বিক্রয়ের ফলে আয় বৃদ্ধি পাওয়ায় বিক্রয় হিসাব ক্রেডিট। |
| ৭ | বিজ্ঞাপন খরচ হিসাব ডেবিট ব্যাংক হিসাব | ৭,০০০
৭,০০০ | বিজ্ঞাপন বাবদ খরচ বৃদ্ধি পাওয়ায় তা ডেবিট, অন্যদিকে ব্যাংক থেকে টাকা পরিশোধ করায় সম্পদ হ্রাস পাওয়ায় ব্যাংক হিসাব ক্রেডিট। |
| ৮ | নগদান হিসাব ডেবিটকমিশন আয় হিসাবক্রেডিট | ৩,০০০
৩,০০০ | কমিশন নগদে প্রাপ্ত হওয়ায় নগদ সম্পদ বৃদ্ধি পেয়েছে তাই নগদান হিসাব ডেবিট। অন্যদিকে কমিশন নামক আয় বৃদ্ধি পাওয়ায় তা ক্রেডিট। |
| ৯ | ব্যাংক হিসাব ডেবিট ব্যাংক সুদ হিসাব | ১,২০০
১,২০০ | ব্যাংক সুদ মঞ্জুর করায় ব্যাংক ব্যালেন্স বৃদ্ধি পেয়েছে, ফলে ব্যাংক ডেবিট, অন্যদিকে সুদ নামক আয় বৃদ্ধি পাওয়ায় তা ক্রেডিট। |
| ১০ | দেনাদার হিসাব ডেবিট বিক্রয় হিসাব ক্রেডিট | ১৫,০০০
১৫,০০০ | ধারে বিক্রয়ের ফলে দেনাদার হতে অর্থ আদায়ের অধিকার পাওয়ায় – দেনাদার নামক সম্পদ ডেবিট, অন্যদিকে বিক্রয়ের ফলে আয় বৃদ্ধি পাওয়ায় বিক্রয় ক্রেডিট। |
| ১১ | ভাড়া হিসাব ডেবিট ব্যাংক হিসাব | ৬,০০০
৬,০০০ | ভাড়া পরিশোধের ফলে খরচ বৃদ্ধি পাওয়ায় ভাড়া হিসাব ডেবিট, অন্যদিকে চেক প্রদানের ফলে ব্যাংক ব্যালেন্স হ্রাস পাওয়ায় ব্যাংক হিসাব ক্রেডিট। |
| ১২ | নগদান হিসাব ডেবিট ব্যাংক হিসাব ক্রেডিট | ৮,০০০
৮,০০০ | ব্যবসায়ের প্রয়োজনে ব্যাংক হতে নগদ অর্থ উত্তোলন করায় নগদ অর্থ বৃদ্ধি পেয়েছে, ফলে তা ডেবিট, অন্যদিকে ব্যাংকের ব্যালেন্স হ্রাস পাওয়ায় ব্যাংক হিসাব ক্রেডিট। |
